Reprenez le contrôle sur votre indemnisation.
En tant qu’experts d’assurés indépendants, nous accompagnons particuliers et professionnels après sinistre (incendie, inondation, sécheresse, tempête) pour négocier une indemnisation juste face à l’assurance.
Nous ne démarchons personne, nous ne sonnons à aucune porte, et vous n’avez rien à signer le jour même.
Votre assureur a son expert. Vous avez le vôtre, indépendant, pour que chaque dommage soit chiffré à sa juste valeur.
Nos domaines d’expertise.
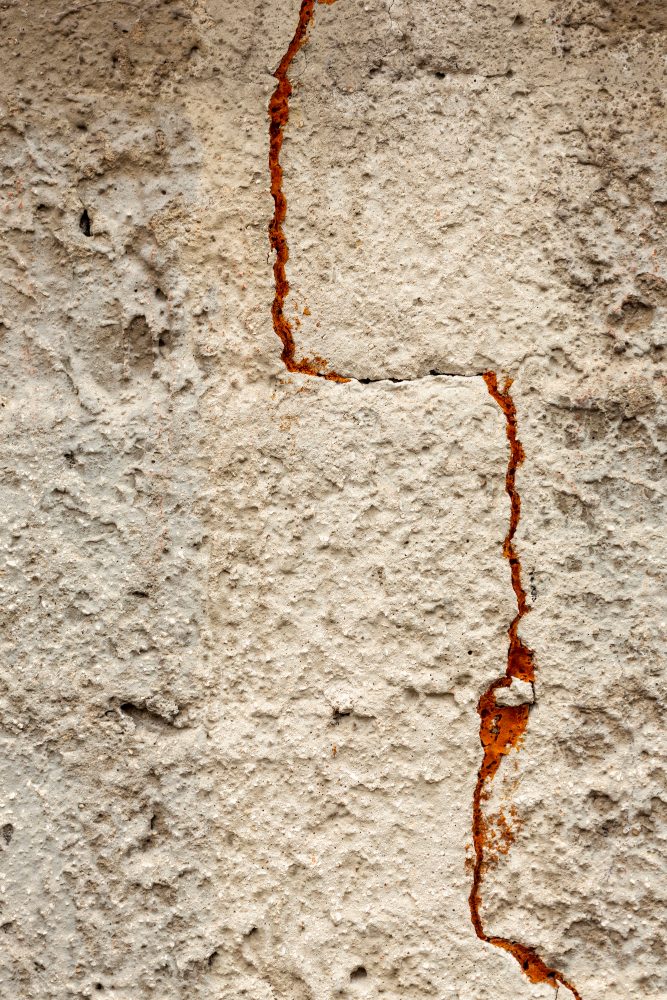
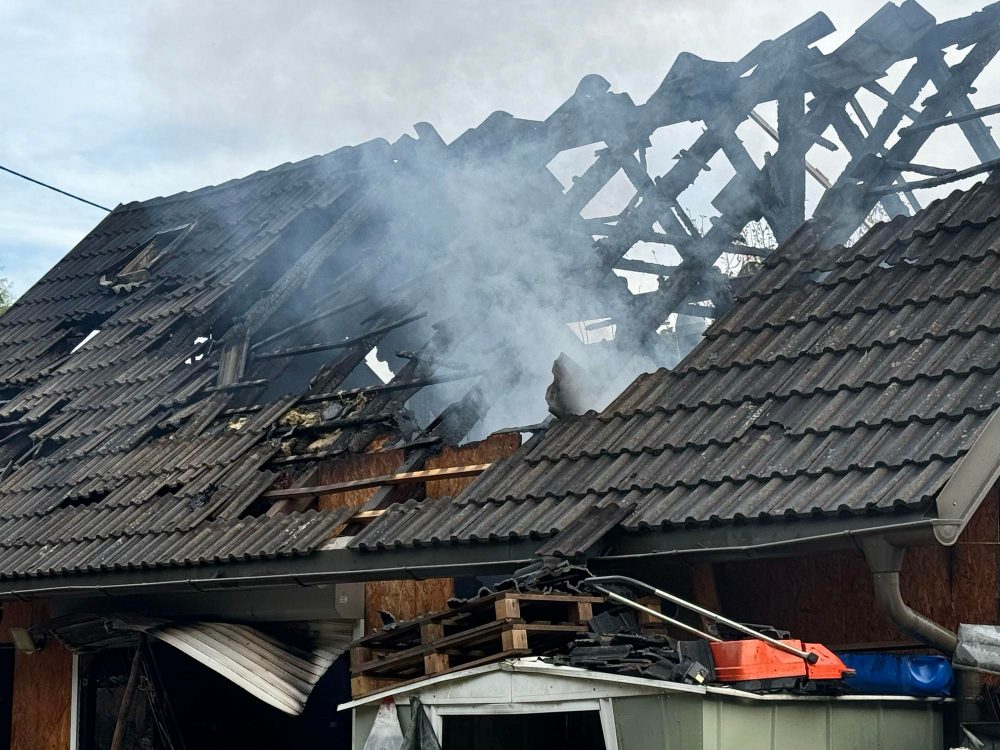
Nous intervenons dans les situations où l’enjeu financier et humain est important. Cela inclut les incendies, inondations, tempêtes, mais aussi la sécheresse (fissures, affaissements, dommages structurels). Ces sinistres entraînent souvent des pertes élevées comme la détérioration du bâti, la perte d’activité professionnelle, l’immobilisation de locaux, etc.
Qu’il s’agisse d’un logement, d’un commerce, d’une entreprise ou d’un local professionnel, notre mission reste la même, à savoir défendre vos droits et valoriser vos biens afin que vous ne soyez pas lésé par l’offre initiale de l’assurance.
On ne cherche pas la même chose selon le moment.
Un sinistre qui vient d’arriver et une proposition reçue depuis trois semaines n’appellent pas les mêmes gestes. Incendie, inondation, tempête, sécheresse. Quatre moments, quatre premiers gestes.
Du sinistre à l’indemnité, 6 étapes.
Un expert de votre côté, du premier appel jusqu’à l’indemnisation.
7 dossiers, 7 situations.
Vos garanties pour une indemnisation juste, chiffrées poste par poste. Particuliers, professionnels, copropriétés. Chaque sinistre a ses contraintes techniques, humaines et contractuelles.
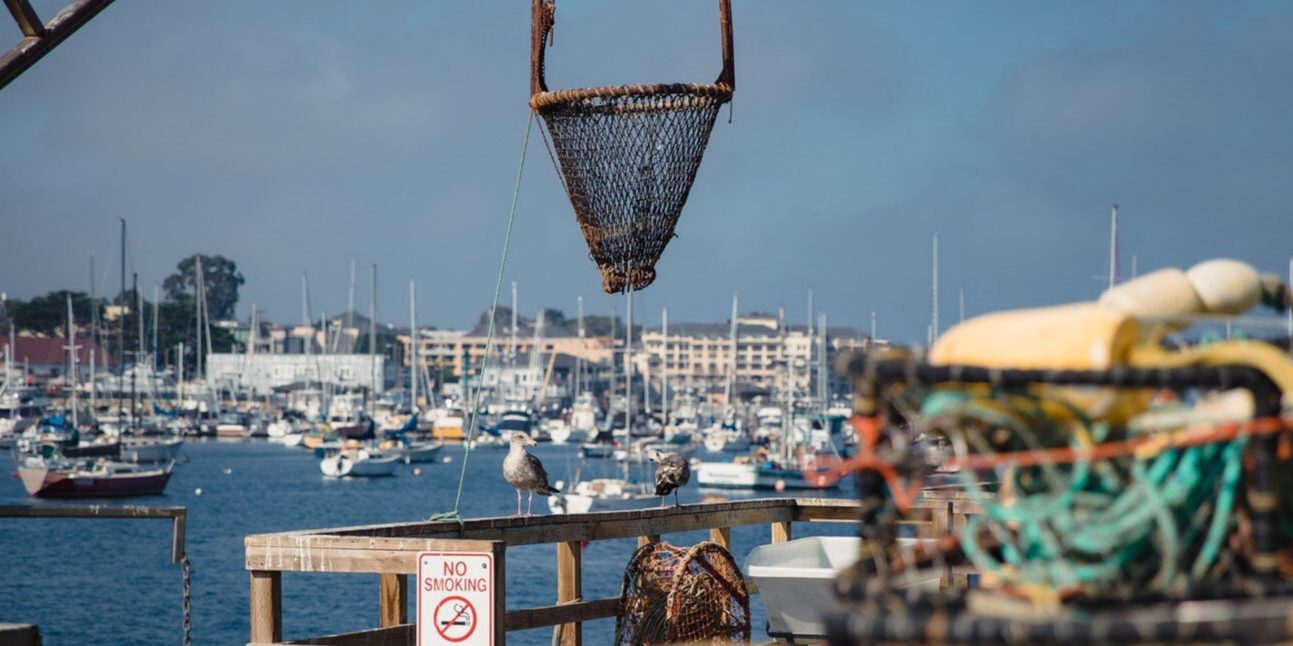
Incendie dans un parc ostréicole
Incendie · local professionnel
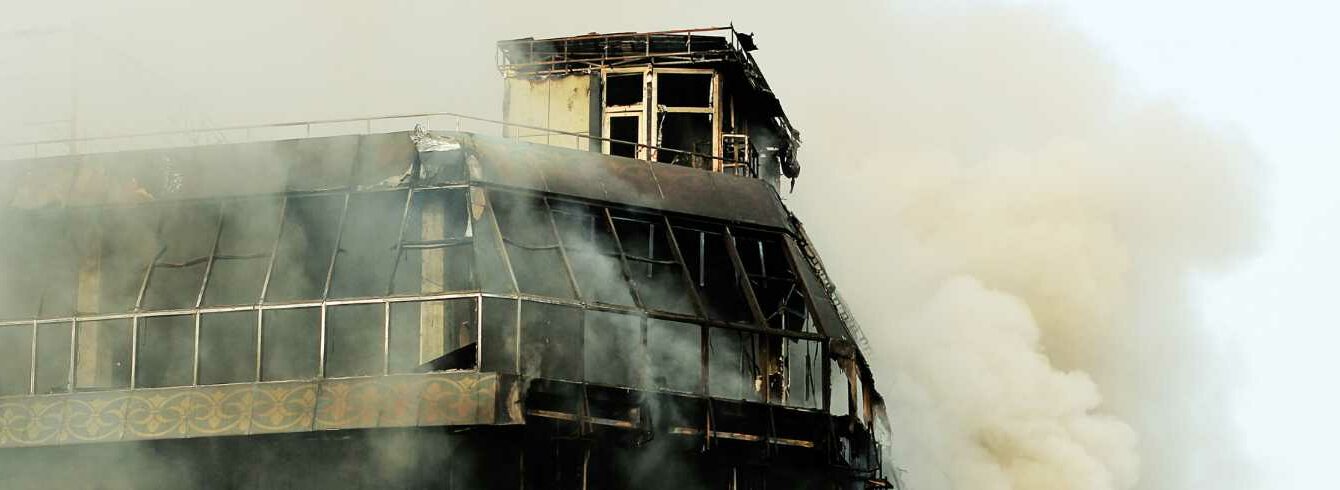
Gestion d’un sinistre incendie en copropriété
Incendie · copropriété
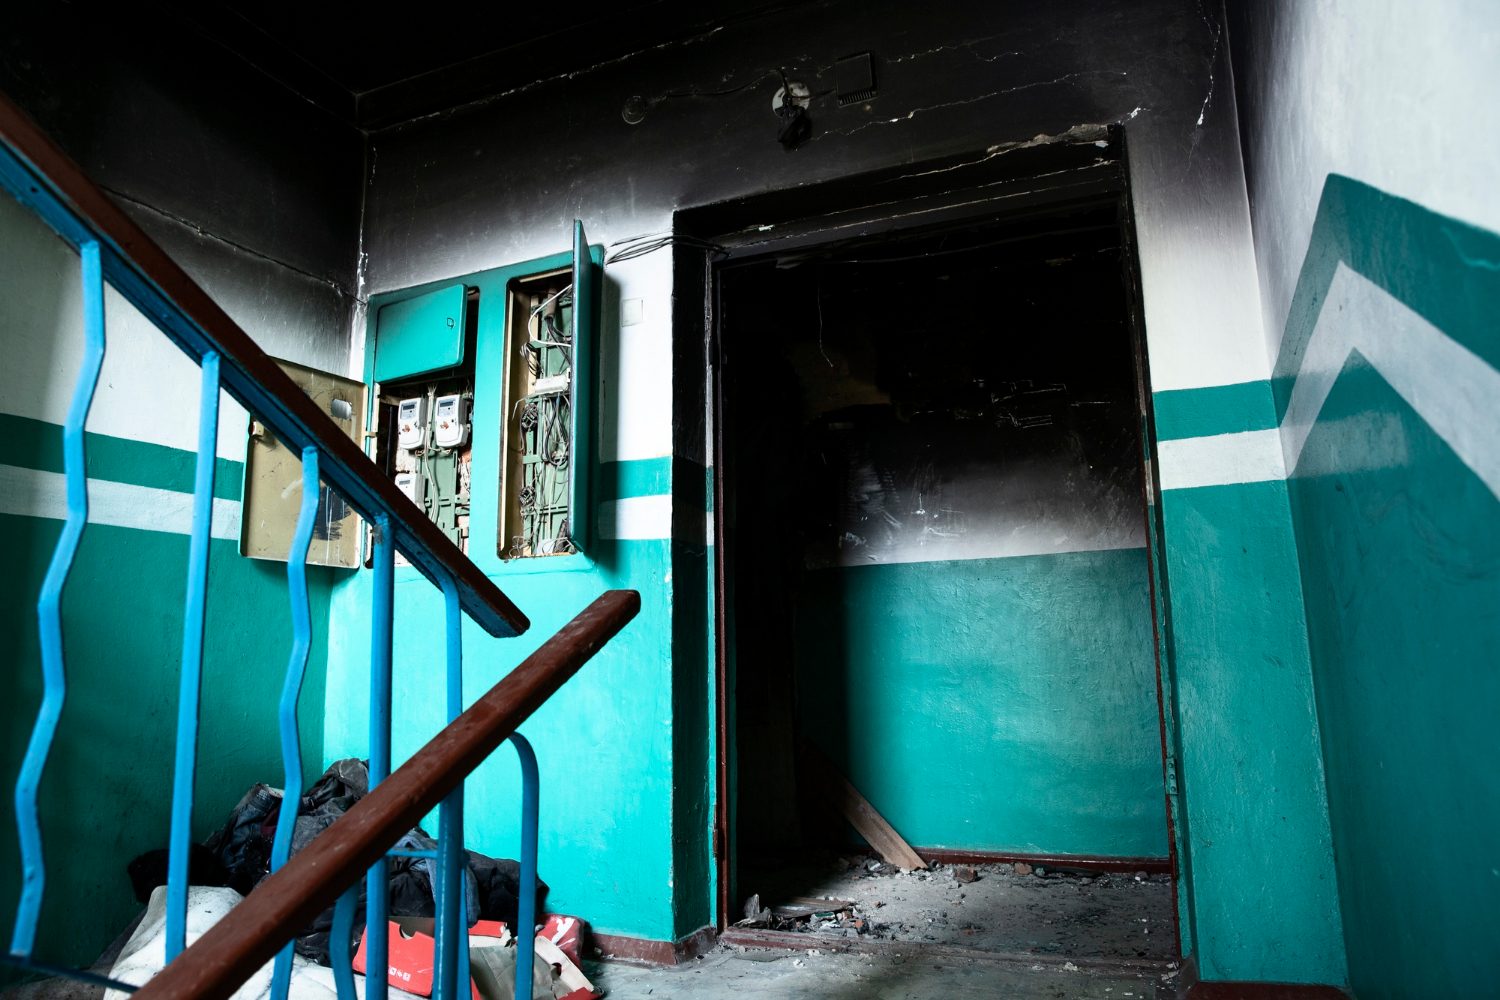
Incendie d’un garage en zone non constructible
Incendie
Le recours à un expert d’assuré devrait être obligatoire ! Sans eux je n’aurais pas été capable de m’y retrouver dans les calculs de vétusté. Heureusement qu’ils étaient là pour vérifier qu’aucune somme ne soit oubliée.
Lecture du contrat et garanties, cas pratique
Contrat et plafonds
Refus d’indemnisation des salaires
Perte d’exploitation · commerce
Résidence secondaire incendiée
Incendie · maison en indivision
Sécheresse et désordres structurels
Sécheresse
En intervenant dès le début du dossier, ils ont pu m’éviter l’application d’une pénalité pour non-conformité du contrat. Leur connaissance du langage de l’assurance a permis de m’éviter de perdre de l’argent.
Des honoraires flexibles pour défendre votre indemnisation.
Votre contrat d’assurance prend parfois en charge nos honoraires.
Questions / Réponses
Si la vôtre n’y est pas, appelez-nous. Un premier échange ne coûte rien et suffit souvent.
L’expert mandaté par votre assurance travaille pour elle. L’expert d’assuré, lui, est mandaté par vous. Sans accompagnement, beaucoup de sinistrés acceptent une indemnité bien inférieure à leurs pertes réelles.
L’expert d’assuré chiffre avec précision vos dommages matériels, pertes d’exploitation ou frais annexes, en s’appuyant sur une méthodologie rigoureuse et une connaissance fine des contrats. Son rôle est de rétablir l’équilibre dans les négociations et d’obtenir pour vous une indemnisation juste, conforme à la réalité du préjudice subi.
Incendie, inondation, sécheresse, tempête et catastrophe naturelle, pour un logement comme pour un local professionnel. La liste complète est sur la page des sinistres.
Cela dépend de la formule, de 60 € TTC la demi-heure de conseil à 5 à 10 % de l’indemnité obtenue pour un accompagnement complet. Votre contrat d’assurance prend parfois en charge nos honoraires. Le détail est sur la page des honoraires.
Le meilleur réflexe est de nous solliciter immédiatement après le sinistre, avant même la première rencontre avec l’expert mandaté par l’assurance. Plus tôt nous intervenons, plus nous pouvons défendre efficacement vos intérêts.
- nous vous guidons dans la constitution des preuves (photos, factures, inventaires),
- nous vérifions vos garanties et exclusions,
- nous évitons que des erreurs ou omissions ne diminuent votre indemnité,
- nous pilotons les échanges techniques et juridiques avec l’assurance.
Même si vous avez déjà entamé les démarches, il n’est jamais trop tard pour être épaulé, mais un accompagnement dès le départ maximise vos chances d’obtenir une indemnisation optimisée.
Un expert d’assuré est un professionnel indépendant qui défend vos intérêts après un sinistre. À l’inverse de l’expert mandaté par votre compagnie, qui défend les intérêts de l’assureur, il travaille uniquement pour vous.
Il évalue vos dommages, chiffre vos préjudices et négocie votre indemnisation pour qu’elle soit juste.
Pour mieux connaître le cabinet PMP Experts, lisez la page Qui sommes-nous.
Voir les 9 autres questionsMasquer les autres questions
L’expert de l’assurance est mandaté et payé par votre compagnie. Son rôle penche vers la maîtrise du montant versé.
L’expert d’assuré, lui, ne travaille que pour vous. Il rééquilibre le rapport de force et défend la valeur réelle de vos biens face à l’assureur.
Sécurisez les lieux, prévenez votre assurance dans les délais prévus par votre contrat et conservez toutes les preuves, photos, factures et objets endommagés.
Ne jetez rien et ne signez aucun accord avant d’avoir fait évaluer vos dommages. Un expert d’assuré peut intervenir dès cette étape.
Partout en France, et tout particulièrement en Occitanie, en Provence-Alpes-Côte d’Azur et en Auvergne-Rhône-Alpes. Nous y suivons, commune par commune, les arrêtés de catastrophe naturelle publiés au Journal officiel.
Le chiffrage de vos biens mobiliers peut se traiter à distance. Nous pouvons donc vous accompagner où que vous soyez.
En général, vous disposez de 5 jours ouvrés pour déclarer un sinistre courant et de 2 jours ouvrés en cas de vol. Pour une catastrophe naturelle, le délai court à partir de la publication de l’arrêté au Journal officiel.
Vérifiez toujours les délais indiqués dans votre contrat et agissez au plus tôt. Lors d’un sinistre de grande ampleur, les assureurs prolongent parfois ces délais.
Déclarer après ce délai ne ferme pas votre dossier. L’assureur ne peut refuser sa prise en charge pour retard que s’il prouve que ce retard lui a causé un préjudice. S’il vous oppose ce motif, appelez-nous au 04 48 52 02 79.
Vous pouvez demander une contre-expertise. Nous analysons le rapport de l’assureur, identifions les postes sous-évalués et présentons une évaluation contradictoire chiffrée.
En cas de désaccord persistant, une tierce expertise peut être engagée pour trancher.
Souvent, oui. En chiffrant précisément vos préjudices et en faisant appliquer votre contrat à sa juste valeur, l’expert d’assuré obtient fréquemment une indemnisation supérieure à la première proposition de l’assureur.
Le gain dépend de chaque dossier.
La garantie catastrophe naturelle s’applique après la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle pour votre commune, par exemple une inondation, une sécheresse ou une coulée de boue. Elle est incluse dans tout contrat d’assurance dommages, multirisque habitation comme contrat professionnel.
Attention, un incendie n’en relève pas. Il est couvert par la garantie incendie de votre contrat, sans arrêté à attendre. Nous vous accompagnons pour constituer et défendre votre dossier.
Depuis le 28 mai 2026, la loi l’y oblige. L’article L113-5-1 du code des assurances prévoit que, lors de la réalisation du risque, l’assureur informe l’assuré de son droit de solliciter, à ses frais, une contre-expertise effectuée par un expert de son choix. Peu d’assurés le savent, et l’information passe souvent inaperçue dans le courrier.
Oui, et c’est une démarche normale. Vous nous déclarez comme l’expert que vous avez choisi, et nous sommes présents à la réunion d’expertise à ce titre. Faire appel à un expert de son choix est prévu par le code des assurances. Cela ne compromet rien et n’a pas à être caché.
Parlons de votre sinistre.
Quelques questions pour comprendre votre sinistre, puis nous vous rappelons.
Nous ne démarchons personne, nous ne sonnons à aucune porte, et vous n’avez rien à signer le jour même.